

·投稿联系邮箱:scolpl@163.com
川观智库研究员 高敬
专精特新中小企业是产业链供应链的关键配套力量,也是推动经济转型升级、培育新质生产力的核心生力军。资本赋能是专精特新企业突破技术瓶颈、扩大产业优势、实现持续成长的重要动能,多层次、差异化的投融资体系对中小企业培优育强至关重要。
2026年8月,四川省完成新一轮804家省级专精特新中小企业认定。为摸清这些优质企业的一级市场融资现状、探寻融资方和投资方配对更优路径,川观智库数据挖掘工坊构建了上述企业的融资数据库。根据天眼查、IT桔子等平台数据,共搜索整理了涵盖企业属地、注册资本、行业赛道、融资轮次、投资机构、融资金额等维度的6万余条有效数据,结合数理交叉分析与行业专家访谈,力求系统呈现本轮专精特新企业的融资结构,为进一步做好对链上“尖兵”企业的滴灌和培育提供参考。
谁拿到了钱?
集中于科创领域,多处于早期融资阶段
●软件和信息服务业融资渗透率最高
●已融资企业普遍处于成长初期
●产业链配套价值是融资关键
数据显示,新一轮认定的804家省级专精特新中小企业中,有98家已有外部股权融资记录,整体股权融资渗透率为12.2%。西南财经大学中国金融研究院教授、成都格致数字金融研究院理事长张晓玫分析认为,从全国看,能获得机构股权投资的专精特新中小企业是少数,四川这个融资渗透率是正常的,符合市场规律。
细看这12.2%的背后,呈现三个显著特点:科创领域融资活跃、融资阶段普遍偏早、区域分化突出。
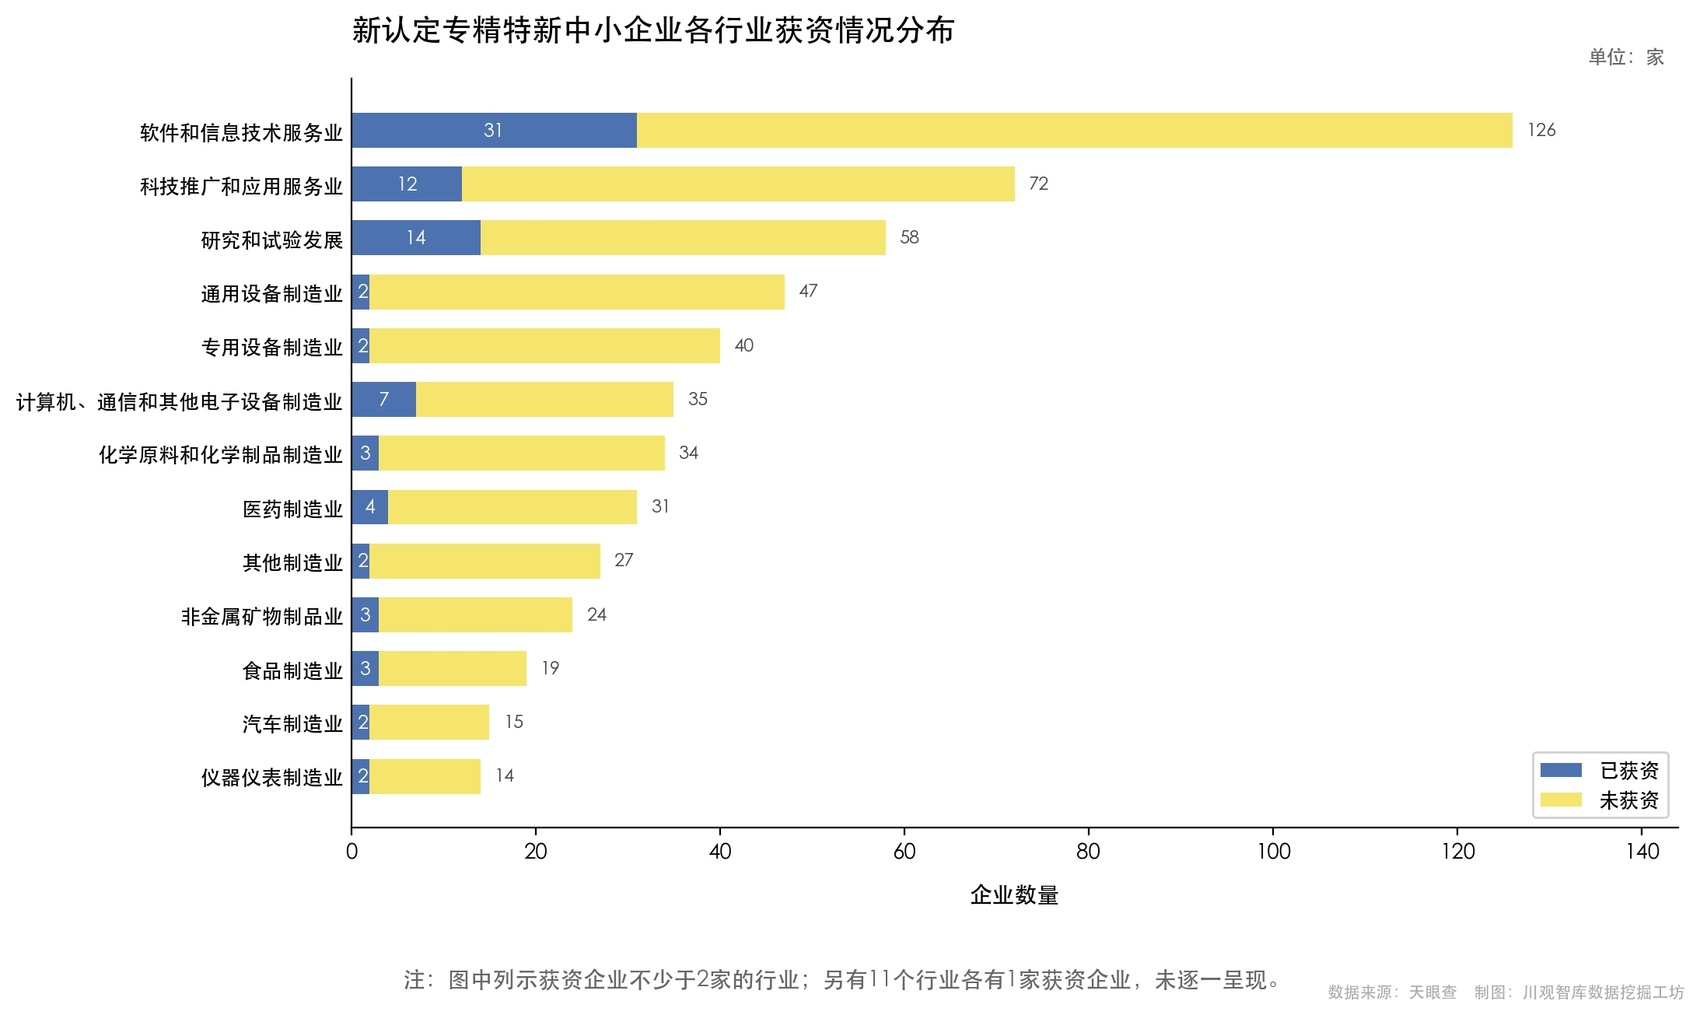
从行业赛道看,科创领域的股权融资活跃度高。软件和信息技术服务业企业有126家,其中31家获得融资,融资率24.6%;研究和试验发展企业58家,其中14家获得融资,融资率24.1%;计算机、通信和其他电子设备制造业企业35家,其中7家获得融资,融资率为20.0%。这三个行业加起来,获资企业数量占总获资企业的比重过半。
张晓玫指出,股权投资本身倾向追逐高成长、高回报、可退出的标的,天然集中在软件、通信等高弹性赛道。
相比之下,传统制造业的融资要“冷”一些。通用设备制造业和专用设备制造业分别有47家和40家企业入选本轮专精特新中小企业,目前有2家拿到股权融资。四川省政府参事夏华祥解释,一般来说,传统制造企业往往营收稳定、订单充足,不太需要风险资本“输血”,而且它们较易获得银行贷款或做融资租赁,对股权融资的需求较低。
从融资阶段看,98家获资企业中有78家披露了融资轮次,这些融资集中在早期。其中,当前处于天使轮、Pre-A轮融资的企业分别有11家和7家,处于A轮、A+轮融资企业分别是33家和9家。处于B轮的企业有7家,B+轮企业有5家,Pre-B轮有1家。走到C轮、C+轮融资的企业分别有4家和1家。这一定程度上反映出,刚获认定的专精特新中小企业正处于从早期到成长期的接力阶段。
四川省专精特新企业联盟秘书长刘朝莅谈到,专精特新中小企业普遍在B轮阶段迎来融资关键节点。企业若要持续获得资本青睐,需要在商业模式得到验证的基础上,进一步强化自身产业链配套价值,筑牢技术壁垒、持续拓展市场。比如18家走到B轮及以上轮次的企业,有4家来自生物医药领域。该领域技术门槛高、长期需求向上,更易获得资本市场耐心验证,融资深度显著优于其他行业。
从区域分布看,448家成都企业中有74家获资,融资率16.5%,占全省获资企业的75.5%。成都以外区域有24家新认定企业获资,其中绵阳的64家新认定企业中有6家企业获资,德阳、内江、眉山各有3家、3家、2家企业获资,自贡、遂宁、乐山等10个市州各1家企业获资。
谁在出钱?
国有资本引导,产业资本接力
●国有资本和政府引导基金投资次数占比35.3%
●产业资本投资积极性高
●市场化VC和PE机构投资“多点开花”
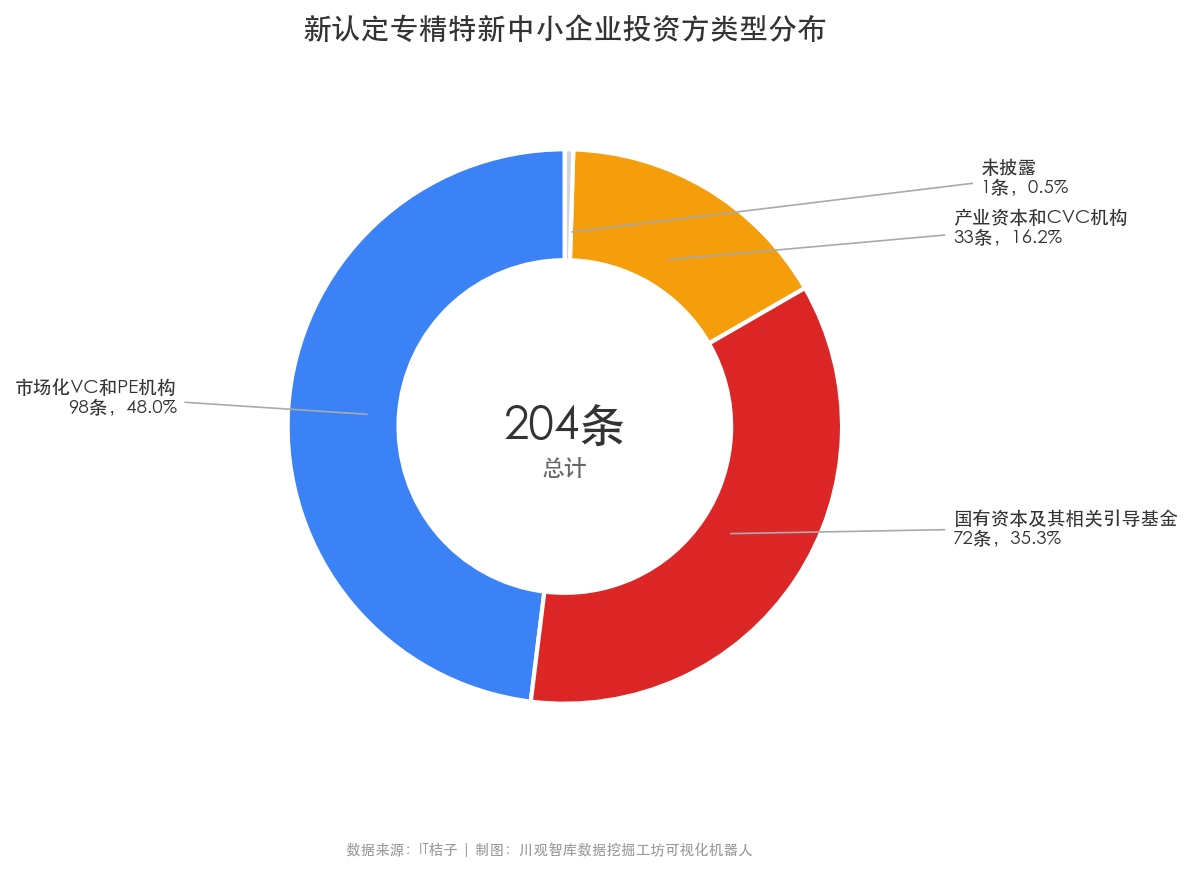
数据显示,98家获资企业涉及170家投资机构的204条投资记录。其中,国有资本和政府引导基金的投资记录共72条,占比35.3%。
具体来看,成都科技创新投资集团有限公司出手8次,四川创新发展投资管理有限公司出手6次,成都高新投资集团有限公司出手5次,国投创业投资管理有限公司4次,四川省科创投资集团有限公司4次。以上投资机构下注集中在成都,并热衷硬科技领域。
除成都外,德阳投资控股集团出手德阳烯碳科技有限公司,宜宾人才基金出手宜宾丰川动力科技有限公司,多地政府、国资背景的金融机构表现活跃。
在204条投资记录中,产业资本和企业内部设立的CVC(企业风险投资)机构共出手33次,占比16.2%。例如,君实生物从“做药”到“投药”,联想创投从“投软件”到“投产业链”,蚂蚁集团从“做链”到“投链安全”。
张晓玫认为,经验证明,上下游多年的合作记录就是最好的尽调手段,天然解决了股权投资中成本最高的信息不对称问题。同时,订单、供应链、技术协同等投后赋能比财务投资对企业更有吸引力。后续的退出机制也更多元化,除上市外,可通过业务整合和并购实现退出,这让产业资本在投资中更具积极性。
市场化VC(风险投资)机构、PE(私募股权)机构的出手情况,则呈现出“多点开花”的特征。
在204条投资记录中,市场化VC机构、PE机构合计98条,占48.0%,是三类资本中出手最多的类型。其中,君联资本、界石投资、老鹰基金、融玺创投等机构各出手2次,经纬创投、顺为资本、峰瑞资本等90家机构各出现1次。
梳理发现,市场化VC机构和PE机构的投资布局几乎覆盖了企业从初创期到成长期的关键发展阶段:深创投、经纬创投、君联资本、五源资本等国内头部投资机构,分别在四川本轮专精特新中小企业融资的不同轮次出手,覆盖A轮、A+轮、B轮、B+轮直至C轮。与此同时,本轮认定的专精特新企业中,也有一部分是这些机构此前布局过的企业。机构通过追加投资、持续跟投等方式再次下注,表明其对优质标的的长期看好,也在一定程度上验证了这批企业成长潜力的确定性。
如何拿到钱?
差异化适配,形成投融资“小气候”
●以品类创新突破区位限制
●前沿赛道可探索“接力式”融资
●硬科技企业当寻找“耐心资本”
川观智库研究员在数据挖掘过程中发现,除勾勒出804家专精特新中小企业中“谁拿到了钱”“谁在出钱”的整体图景外,不同赛道、不同成长周期的标杆企业,探索出了适配自身发展的特色融资路径,为全省专精特新企业精准对接资本市场提供了参考样本。
其一,区域突围样本。尽管获资企业主要集中在成都,但是绵阳的凤集食品集团有限公司(以下简称“凤集食品”)走到了本轮企业中最远的融资历程——从2019年天使轮到2022年C+轮,成为唯一触及C+轮的企业。
凤集食品的核心价值在于重构了农牧行业的定价逻辑。该企业跳出单纯卖农产品的传统模式,从品类定义入手,以可生食鸡蛋标准创造新品类,打造“黄天鹅”品牌,通过用盒马、Ole等终端渠道来验证品牌产品的市场实力,再凭借销售数据持续吸引资本、反哺产能扩张,形成“标准定义—渠道验证—资本赋能—产能落地”的正向循环。这表明,区位不占优的消费类企业,可通过品类创新与渠道验证突破资本的地域限制。
其二,前沿赛道样本。四川至善唯新生物科技有限公司(以下简称“至善唯新”)在零销售收入的情况下完成5轮数亿元融资,展现了前沿赛道企业特有的资本组织方式。
至善唯新成立于2018年,聚焦基因治疗原创新药赛道,主攻血友病、法布雷病等罕见病基因药物研发。其探索了“国资托底—市场化接力—产业协同”的融资方式。该企业依托核心专利平台与临床管线,持续兑现技术突破预期,先后引入川创投、正心谷、晨兴、磐霖、国投创业、思佰益、成都科创投及君实生物等多家资方,实现从天使轮至B+轮的持续融资。这提示初创期硬科技企业,可通过技术里程碑的分阶段兑现,吸引不同属性资本接续进场,支撑企业生存。
其三,耐心资本样本。成都珂睿科技有限公司(以下简称“珂睿科技”)验证了硬科技赛道“慢即是快”的资本逻辑。珂睿科技主攻高端液相色谱仪,核心零部件自研,是国内较早实现商业化的高端液相色谱全产业链供应商。企业2016年成立,2018年获明势创投天使轮投资,2025年获四川发展产业引导基金Pre-B轮加注,6轮融资跨越7年,与核心产品研发节奏高度匹配。
从首套产品交付到销量破百套,珂睿科技耗时数年,这恰好呼应四川8月发布《关于促进政府投资基金高质量发展的实施意见》中全额容亏、放宽返投限制、延长基金存续期等制度突破,表明政府投资基金的期限延长与容错机制,能够有效适配长周期硬科技的产业化节奏。
结合前述专精特新企业融资案例,张晓玫建议重构评价体系。她认为,当前专精特新中小企业融资能力与发展质量的评判体系亟需优化,可按成长阶段划分层级,而非用当期营收、资产等静态指标“一刀切”式评判。同时,融资评价维度也需迭代升级,从单一的“是否获得股权融资”结果式评判,转向融资可得性、成本、企业规范度等全方位、综合性的动态评估。这样,才能更精准适配初创前沿科技、成长期消费升级、长周期硬科技等企业的差异化融资节奏,更客观、全面地衡量四川专精特新企业的资本发展生态与成长潜力。
版权声明:
1、天府评论所登载文稿均仅代表作者个人观点,不代表天府评论立场。
2、作者投稿确系本人原创作品,严禁剽窃、转投他人作品,若由此引起任何法律纠纷,与天府评论无关。
3、作者向天府评论投稿时,就已表明同意四川在线全权使用本稿件。
4、欢迎网络媒体转载天府评论文章,转载时请注明来源及作者。
5、欢迎传统媒体转载天府评论文章,请与编辑联系获取作者联系方式,并支付稿费与作者。
6、传统媒体转载不支付作者稿费,网络媒体转载不注明来源及作者,天府评论将追究相关法律责任。